Le 18 septembre, Catherine Trautmann a annoncé avec fracas que la capacité de désendettement de la Ville venait d'atteindre 21,5 ans, presque le double du seuil légal d'alerte fixé à 12 ans. Elle a dit ne « jamais avoir connu une telle situation » en quarante ans de vie politique. Son premier adjoint a parlé d'une dégradation « progressive et continue ». Le cabinet Deloitte a évoqué un train de vie devenu intenable « à l'horizon de quelques semaines ».
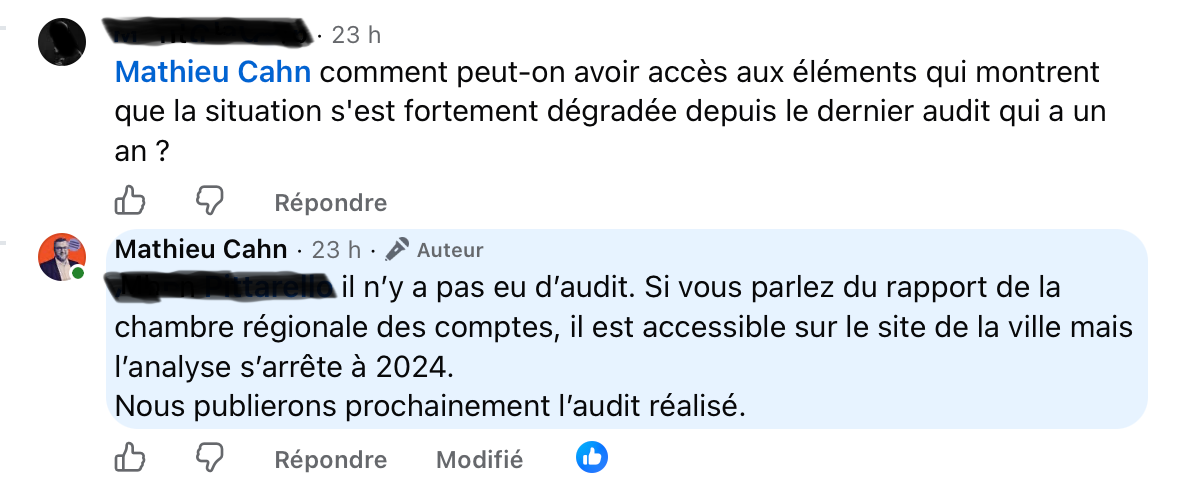
Une question simple découle de cette annonce : qu'est-ce qui a changé ? Quel fait, quel document, quelle découverte permet de passer d'une situation sous contrôle à une situation d'urgence ? Nous avons cherché la réponse pendant plusieurs jours, dans la présentation du 18 septembre, dans tous les comptes rendus de presse, dans les réponses de Mathieu Cahn aux questions posées publiquement sur ses réseaux, et dans les documents budgétaires de la Ville elle-même. Nous ne l'avons pas trouvée. Personne, à date, ne l'a produite.
Ce que le calcul dit, et qu'on savait déjà
Pour celles et ceux qui ne sont pas comptables, voici le champ de la question posée par nos soins : la capacité de désendettement se calcule avec l'encours de la dette de la ville divisé par l'épargne brute de l'année. La loi précise même, dans l'annexe réglementaire obligatoire de tout budget primitif, que l'encours à retenir est celui du 1er janvier de l'année en cours, pas une estimation de fin d'année. C'est écrit noir sur blanc dans le document que la Ville de Strasbourg a elle-même produit et transmis à ses élus, des mois avant l'audit.
Sur cette base légale, avec les chiffres de ce même document budgétaire : 419 millions d'euros de dette au 1er janvier 2026, 27,8 millions d'euros d'épargne brute déjà budgétée pour l'année. Résultat : 15 ans. Jamais "presque" 22.
Pour obtenir 21,5, il faut faire deux choses, et deux choses seulement.
Premièrement, remplacer la photo par un pari
Au lieu de la dette au 1er janvier, il faut prendre la dette prévue en fin d'année, en ajoutant les 111,7 millions d'euros d'emprunts que la Ville avait déjà programmés pour 2026, et en retranchant les 35 millions de remboursement de capital. Résultat : 495,7 millions d'euros. Sauf que ce chiffre n'a rien d'une révélation : il figure, calculable en trois lignes, dans le budget primitif 2026, voté par le conseil municipal en décembre 2025, soit avant l'élection de Catherine Trautmann. Quiconque savait lire ce document savait déjà que la dette de fin d'année tournerait autour de 495 millions.
Deuxièmement, revoir l'épargne à la baisse, sans dire pourquoi
Le budget primitif 2026 prévoyait une épargne brute de 27,8 millions d'euros pour l'année, un niveau que le document qualifiait lui-même de « préservé », comparable à celui de 2019. Deloitte la ramène à 23 millions. Cette révision de 4,8 millions d'euros, environ 17 %, est la seule composante réellement nouvelle de tout le calcul. Et c'est justement celle dont personne n'a expliqué l'origine. Ni la conférence de presse, ni les cinq comptes rendus de presse que nous avons épluchés, ni Mathieu Cahn, interrogé directement sur ce point sur ses réseaux sociaux quelques jours plus tard, n'ont cité un contrat, une recette manquante, un contentieux ou tout autre fait précis. Seulement des formules générales sur la conjoncture, déjà connues avant même la campagne des municipales.
Le calcul de Deloitte et de la Reine Catherine
495,7 millions d'euros divisés par 23 millions d'euros : 21,5 ans. Exactement le chiffre annoncé le 18 septembre. Mais, au risque de nous répéter : on ne sait pas pourquoi.
Le "12 ans" n'a d'ailleurs jamais existé
Il faut aussi corriger un raccourci qui a circulé, y compris sur ce site : Strasbourg ne serait pas passée de 12 à 22 ans en un an. Le chiffre de 12 ans n'a jamais été un résultat réel. C'était une projection de tendance, publiée par la Chambre régionale des comptes et l'Institut Montaigne avant l'élection, qui anticipait que la Ville pourrait s'en approcher vers 2025. Le chiffre réellement constaté et certifié au 31 décembre 2025, publié par la Ville elle-même dans son Compte financier unique, document comptable définitif, est même meilleur que cette projection : 11,2 ans, sous le seuil d'alerte. La trajectoire réelle de la Ville, chiffres officiels à l'appui, ne s'est donc jamais approchée de la zone rouge. Ce qui s'en approche, c'est un scénario digne d'un film fantastique.
Ce qui reste, une fois qu'on a tout vérifié
Rien. Ou plus précisément : deux changements de convention comptable, l'un documenté et daté avant l'élection, l'autre non expliqué à ce jour, et aucun fait nouveau entre les deux. Le 18 septembre est donc un montage, au sens le plus littéral et cinématographique ... et le moins accusateur du terme : cet audit est un assemblage de données, choisies pour donner le chiffre le plus élevé possible, présenté comme la preuve d'une urgence qui, sur les seuls chiffres certifiés dont on dispose, n'existe pas.
Ce qui pourrait, en théorie, justifier le choix fait par Deloitte
Il serait un peu malhonnête de s'arrêter là sans se poser une dernière question : et si la baisse de 27,8 à 23 millions d'euros correspondait, tout simplement, à une exécution 2026 moins bonne que prévu ? La réponse honnête est qu'on ne peut pas le savoir, faute de données, forcément. Aucune collectivité ne publie de compte d'exécution à neuf mois, et la Ville n'a publié, à ce jour, ni décision modificative ni budget supplémentaire pour 2026 qui permettrait d'objectiver quoi que ce soit.
Cette absence de visibilité laisse la porte ouverte à plusieurs hypothèses, toutes plausibles, aucune confirmée.Il y a d'abord la hausse de la cotisation employeur à la CNRACL, actée par décret sur quatre ans, dont l'impact déjà mesuré pour 2025 dépassait 3,7 millions d'euros rien que pour cette seule ligne. Il y a la baisse des tarifs de stationnement décidée par la nouvelle municipalité elle-même au printemps 2026, sur une recette qui pesait 16,9 millions d'euros en 2025, votée après le budget primitif et donc non intégrée dans les 27,8 millions initiaux. Il y a des recettes par nature volatiles, comme les droits de mutation, sensibles au marché immobilier (Hotel Mercure au Wacken, par exemple). Il y a un possible effet de base, une année 2025 qui avait bénéficié de plusieurs millions d'euros de recettes exceptionnelles et non reconductibles. Il y a enfin la réduction de plusieurs compensations fiscales de l'État, actée par une loi de finances votée seulement le 19 février 2026, deux mois après le vote du budget de la Ville.
Chacune de ces pistes tiendrait la route. Et c'est précisément ce qui rend leur absence des débats plus parlante qu'une explication bancale : ni Deloitte, ni Mathieu Cahn, ni Catherine Trautmann n'en ont cité une seule, alors que n'importe laquelle aurait suffi à transformer une révision contestable en un simple constat d'exécution. Mais personne ne l'a fait.